元股证券:ygzq.hk

8月25日,中国现代牧业控股有限公司(1117.HK)发布2026年中期业绩报告。报告期内,公司实现销售收入65.93亿元新泰资本,同比增长8.6%;实现净利润0.42亿元,成功扭亏为盈;现金EBITDA同比增长8.3%至15.99亿元;经营现金流大幅增长56.8%至7.69亿元。
报告期内,乳业仍处于周期调整阶段,原料奶价格同比下降,但行业供需关系逐步呈现积极变化,叠加牛肉价格持续回升,行业经营环境边际改善。财报显示,现代牧业持续落实成本控制与效率提升,期内公斤奶销售成本降至2.29元,同比下降1.3%,其中核心的公斤奶饲料成本同比下降1.7%至1.76元。随着淘汰牛售价回升与淘汰数量减少,乳牛公平值变动减乳牛销售成本产生的亏损同比减少10.6亿,整体业绩成功重回盈利状态。
财报显示,2026年上半年,现代牧业经营质量与现金流表现进一步改善,经营现金流同比大增56.8%至7.69亿元。同时,通过主动优化牛群结构,并结合业务发展需要合理把握投资节奏,资本开支同比下降33.8%至6.95亿元。此外,公司积极把握市场利率下行机遇,综合融资成本率降至3.21%,创历史新低。
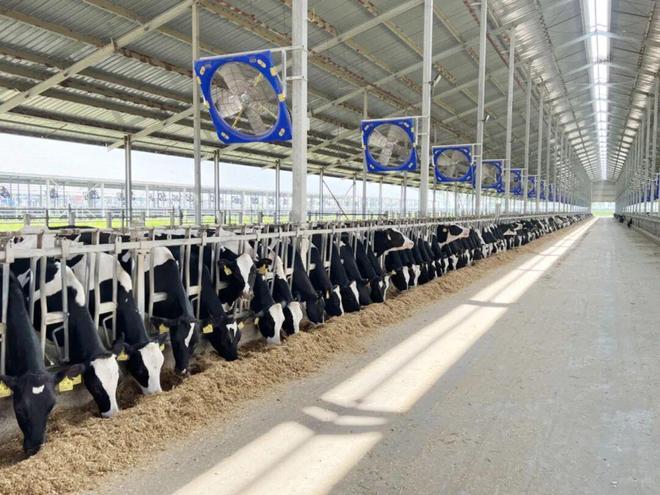
截至2026年6月底,现代牧业奶牛总存栏量超过46万头,成乳牛占比提升至60.1%,牛群结构的优化有效提升了资产运营效率。上半年成乳牛年化单产达到13.3吨,在单产攀升与高产牛群扩大的双重驱动下,原奶总产量同比增长7.1%至178万吨。
炒股配资App财报显示,现代牧业通过全产业链协同发力,多元业务贡献持续提升。公司奶牛养殖综合解决方案业务表现突出,上半年实现收入11.94亿元,同比提升18.9%,收入占比扩大至18.1%。饲草板块供应保障能力稳步提升;“爱养牛”平台交易规模保持行业领先,“云养牛”系统已覆盖超150万头奶牛。在科研与育种方面,公司自主研发国内首款商业化45K奶牛液相基因组芯片“现代1号”,自主培育种公牛24头。与此同时,公司积极把握牛肉价格回升及肉犊牛需求增长带来的市场机遇,差异化拓展乳肉协同业务。
南方+记者 赵兵辉新泰资本
2026 在线实盘配资平台观察|元股配资提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
推荐资讯